
اقتصاد 3 دقيقة
ملف استقصائي- الانتقال السلس نحو الاقتصاد الرقمي (الحلقة الثالثة)
person عبدالرحمن أبوزكير
schedule
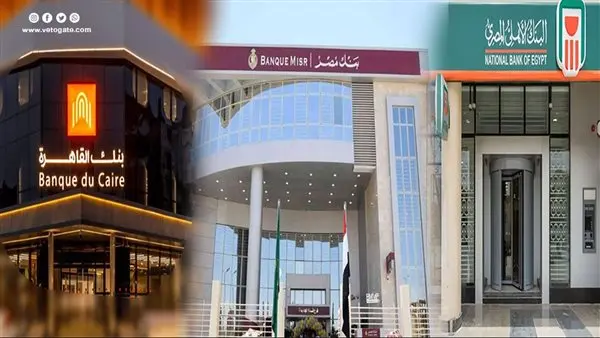
تُقدّم هذه الحلقة القطاع المصرفي المصري بوصفه شريكاً استراتيجياً لا عائقاً في مسار التحول الرقمي، وتستعرض كيف أن مخاوف البنوك المشروعة يمكن تحويلها إلى قوة دافعة نحو منظومة رقمية متماسكة
خارطة طريق مصر - حماية السيادة النقدية وتحقيق التحول الرقمي 2030
الحلقة الثالثة: البنوك المصرية — الشريك الاستراتيجي لا العائق
كيف يُحوّل التنظيم الذكي مخاوف القطاع المصرفي إلى قوة دافعة للتحول
ملف إعداد- د. محمد غالي:
الرسالة الأساسية: التنظيم الذكي يحمي البنوك والمواطن والاقتصاد في آنٍ واحد.
أولاً: البنوك المصرية والتحول الرقمي — مسيرة لم تنتظر
الرقمي ليس غريباً على القطاع
يُنبّه الأستاذ يحيى أبو الفتوح، نائب رئيس البنك الأهلي المصري، إلى نقطة غائبة في كثير من النقاشات: القطاع المصرفي المصري لا يرفض التقنية الرقمية — هو يُمارسها منذ سنوات. انستا باي، التحويلات الفورية، المحافظ الإلكترونية، والدفع بدون تلامس — كلها تحولات رقمية أحدثها القطاع المصرفي في غضون سنوات قليلة.
المحفوظات هي على الكريبتو اللامركزي غير المنظّم لا على الرقمنة. وهذا التمييز الجوهري هو ما تبني عليه الدولة موقفها: تشجيع الرقمنة المنظّمة ورفض الفوضى الرقمية.
55M+ مستخدمو انستا باي في مصر
400% نمو المعاملات الرقمية منذ 2021
85% نسبة البنوك المصرية المتوفر لها تطبيق
2030 هدف الشمول المالي الكامل رقمياً
ثانياً: مخاوف البنوك المشروعة — فهمها للتعامل معها
الشراكة تبدأ بالاعتراف بالهواجس
لا يمكن بناء شراكة حقيقية بين الدولة والقطاع المصرفي دون الاعتراف بأن البنوك تحمل هواجس موضوعية، ومعالجة هذه الهواجس بصدق هي المدخل الصحيح لكسب تأييد القطاع لمسار التحول.
الهواجس المشروعة وكيف يُجيب عليها التنظيم الذكي
الهاجس: CBDC قد يُقلص ودائع البنوك ويضعف دورها التمويلي.
الجواب: النماذج الدولية تُبقي للبنوك دور «موزع» الجنيه الرقمي مع الاحتفاظ بعلاقة العميل.
الهاجس: الكريبتو غير المنظّم يُصعّب الامتثال لمتطلبات مكافحة غسيل الأموال.
الجواب: التنظيم يُلزم المنصات بمعايير KYC/AML صارمة تُريح البنوك لا تُثقلها.
الهاجس: تذبذب أسعار الكريبتو يُهدد استقرار النظام المالي.
الجواب: مصر تختار مسار العملات المستقرة المنظّمة والجنيه الرقمي لا البيتكوين.
“العلاقة بين البنوك والاقتصاد الرقمي ليست منافسة — يمكن أن تكون تكاملاً حقيقياً إذا وُجد الإطار الرقابي المناسب.” — عمرو مصطفى · رئيس الخزانة · البنك الأهلي المصري
ثالثاً: نموذج التكامل — البنوك شريكة لا منافِسة
رؤية بناءة لمرحلة الانتقال
تقترح هذه الحلقة نموذج «الشراكة النقدية المزدوجة»: حيث تحتفظ البنوك المركزية بالإصدار والضبط، بينما تتولى البنوك التجارية التوزيع والخدمات المضافة للعملاء. هذا النموذج يجمع ميزة الرقابة الكاملة للدولة مع كفاءة القطاع الخاص في الوصول للعملاء.
البنك المركزي يُصدر
يُصدر الجنيه الرقمي ويضع معايير التشغيل والأمان والرقابة
①
البنوك التجارية توزّع
تتولى توزيع الجنيه الرقمي على المواطنين عبر تطبيقاتها الحالية
②
المنصات المرخّصة تخدم
منصات كريبتو مرخّصة تعمل تحت إشراف البنك المركزي بضوابط صارمة
③
المواطن يستفيد
سرعة المعاملات وانخفاض التكلفة مع الاحتفاظ بكامل الحماية القانونية
④
رابعاً: العملات المستقرة وتحويلات المصريين بالخارج
فرصة اقتصادية تنتظر القرار
يُشير د. محيي الدين إلى أن التوسع في العملات المستقرة سيُؤثر بالضرورة على تحويلات العاملين المصريين بالخارج — الموردِ الرئيسي للعملة الصعبة في مصر. التحويلات المصرفية التقليدية تستغرق أياماً وتُكلّف 7–10%. أما التحويل عبر شبكات العملات المستقرة المنظّمة فيستغرق دقائق ويُكلّف أقل من 1%.
البنوك المصرية التي تبادر إلى استيعاب هذه التقنية ضمن منظومتها ستحتفظ بحصتها من سوق التحويلات البالغ عشرات المليارات سنوياً. أما التي تتأخر فستجد العملاء يتجاوزونها نحو خيارات رقمية موازية.
ما الذي تكسبه البنوك المصرية من مسار الانتقال المنظّم؟
◆ الاحتفاظ بعلاقة العميل في بيئة CBDC بوصفها موزّعة رسمية.
◆ منتجات مالية جديدة مرتبطة بالاقتصاد الرقمي تفتح أسواقاً غير مستغلة.
◆ انخفاض تكلفة المعاملات يرفع هامش الربحية في التحويلات الدولية.
◆ امتثال مُبسَّط عبر منظومة رقابة موحّدة تُوفّر على البنوك الجهد والتكلفة.
◆ الموقف الداعم لمسار الدولة
البنوك المصرية ليست عقبة في مسار التحول الرقمي — هي ركيزته. مخاوفها المشروعة تحتاج إجابات تشريعية وتنظيمية واضحة، لا تهميشاً. والدولة التي تُشرك قطاعها المصرفي في تصميم منظومتها الرقمية — لا في معارضتها — هي الدولة التي تُضمن نجاح انتقالها وتُحوّل قطاعها المصرفي من مقاوِم محتمل إلى حليف استراتيجي فاعل.
تابع الحلقة الرابعة والأخيرة: خارطة الطريق 2026–2030
اقرأ أيضًا:-
الحلقة الأولى: الحذر الرشيد — لماذا كان موقف مصر مبرراً؟
الحلقة الثانية: الجنيه الرقمي — سلاح السيادة في عصر الكريبتو
اقرأ أيضاً:
- مي عبد الحميد: أكثر من 50% من مستفيدي «سكن لكل المصريين» يتعاملون مع البنوك لأول مرة
- هل شهادات البنوك جائزة شرعًا؟.. أمين الفتوى يوضح الحكم
- مدبولي يبحث مع محافظ البنك المركزي تعزيز الاحتياطي وخفض التضخم
- سعر الدولار اليوم السبت 12 سبتمبر 2026.. استقرار العملة الأمريكية أمام الجنيه
- عائد 20.5% من شهادات البنوك.. كم تربح من 100 ألف جنيه؟
tag
الوسوم:
#البنوك
#الرقمي
#القطاع المصرفي
#خارطة طريق مصر
#حماية السيادة النقدية
#تحقيق التحول الرقمي 2030
#البنوك المصرية
#التنظيم الذكي
#الانتقال السلس نحو الاقتصاد الرقمي
ما رأيك في هذا الخبر؟
forum
التعليقات
recommendمقالات ذات صلة
swipe