
اقتصاد 3 دقيقة
قرار مرتقب من البنك المركزي اليوم بشأن أسعار الفائدة.. التفاصيل كاملة
person Aya Ghonem
schedule
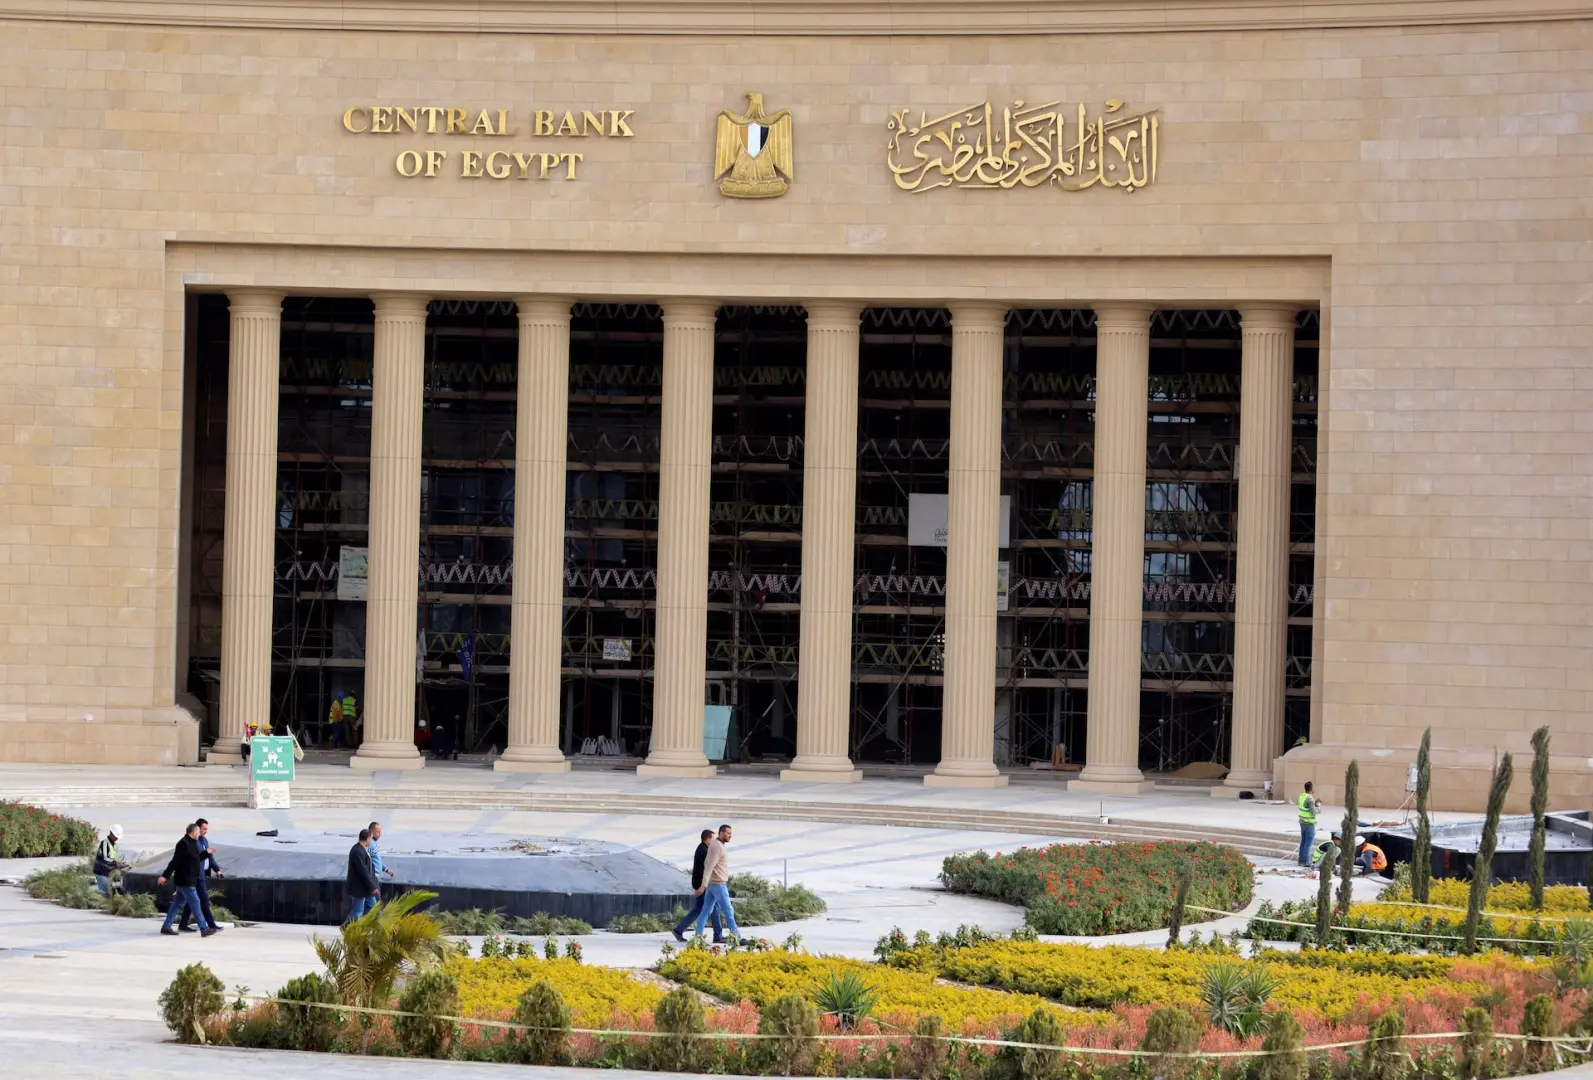
يترقب المواطنون قرار البنك المركزي بشأن أسعار الفائدة، وسط متابعة لعوائد شهادات الادخار بالبنك الأهلي المصري والبنك التجاري الدولي.
البنك المركزي يبحث أسعار الفائدة اليوم
تعقد لجنة السياسة النقدية بالبنك المركزي المصري، مساء اليوم الخميس، اجتماعها الدوري قبل الأخير خلال عام 2026، لمناقشة تطورات أسعار الفائدة على الإيداع والإقراض، في ظل متابعة مؤشرات التضخم وحركة أسعار السلع والخدمات بالسوق المحلية.
وتشير توقعات عدد من المحللين والمراقبين إلى احتمالية تثبيت أسعار الفائدة عند مستوياتها الحالية، بواقع 19% للإيداع و20% للإقراض، إلا أن القرار النهائي يظل مرهونًا بما تسفر عنه مناقشات اللجنة وتقييمها للتطورات الاقتصادية ومعدلات التضخم
ويحظى اجتماع لجنة السياسة النقدية باهتمام واسع من المواطنين والمستثمرين، نظرًا لتأثير قرارات الفائدة على تكلفة الاقتراض، والعائد على المدخرات، وحركة الاستثمار والإنفاق في السوق المصرية.
شهادات البنك الأهلي المصري
وفي سياق متابعة المواطنين لأفضل الأوعية الادخارية، يطرح البنك الأهلي المصري مجموعة من شهادات الادخار التي تختلف من حيث مدة الاستثمار وطبيعة العائد ودورية صرفه، بما يمنح العملاء خيارات متعددة وفقًا لاحتياجاتهم المالية.
وتشمل هذه الأوعية الشهادات البلاتينية ذات مدة الثلاث سنوات، إلى جانب شهادة ادخارية متغيرة العائد يصل عائدها السنوي، وفقًا للبيانات الواردة، إلى 19.5%، مع صرف العائد شهريًا.
كما يبلغ العائد على الشهادة البلاتينية ذات العائد الشهري لمدة ثلاث سنوات 17.75%، وفقًا للمعلومات المذكورة، وهو ما يجعل دورية صرف العائد من العناصر المهمة التي يقارن بينها العملاء عند اختيار الشهادة المناسبة.
ويتيح البنك الأهلي المصري أيضًا الشهادة الذهبية بمدد ثلاث وخمس وسبع سنوات، على أن تكون هذه الشهادات بالعملات الأجنبية، وهي الدولار الأمريكي واليورو، لتناسب بعض العملاء الراغبين في الادخار بعملات أجنبية.
البنك التجاري الدولي يطرح شهادة بعائد 18%
ومن جانبه، أعلن البنك التجاري الدولي CIB رفع سعر العائد على شهادة الادخار ذات العائد الثابت لمدة ثلاث سنوات، ليصل إلى 18%، مع الإبقاء على الحد الأدنى لشراء الشهادة عند 50 ألف جنيه، وفقًا للبيانات الواردة.
وتتيح الشهادة للعملاء الحصول على عائد ثابت طوال مدة الشهادة، مع صرفه شهريًا، وهو ما يساعد أصحاب المدخرات على تنظيم دخلهم وتحديد المبالغ التي يمكن الاعتماد عليها لتغطية بعض النفقات الدورية.
وتختلف الشهادات ذات العائد الثابت عن الشهادات متغيرة العائد؛ إذ يرتبط العائد في النوع الأول بنسبة محددة وفقًا لشروط الشهادة، بينما قد يتغير في النوع الثاني تبعًا لآلية التسعير المعلنة من البنك والارتباط بأسعار الفائدة المرجعية.
كيف تؤثر قرارات الفائدة على شهادات الادخار؟
وتعد أسعار الفائدة إحدى الأدوات الرئيسية التي يستخدمها البنك المركزي للتأثير في معدلات التضخم، الذي يشير إلى الارتفاع العام في أسعار السلع والخدمات، وكذلك لتنظيم تكلفة التمويل والاقتراض داخل الاقتصاد.
فعندما ترتفع أسعار الفائدة، تزيد تكلفة الاقتراض عادةً، وقد تصبح المدخرات في الأوعية ذات العائد المرتفع أكثر جذبًا لبعض العملاء، بينما قد يؤدي خفض الفائدة إلى تقليل تكلفة التمويل وتحفيز الاقتراض والإنفاق والاستثمار، بحسب ظروف السوق.
وتعتمد قرارات لجنة السياسة النقدية على مجموعة من المؤشرات الاقتصادية، من بينها معدلات التضخم وتوقعاته، وتطورات النشاط الاقتصادي، والظروف المالية المحلية والعالمية، بهدف تحقيق استقرار الأسعار على المدى المتوسط.
ما المدة المناسبة لشهادات الادخار؟
وتتنوع شهادات الادخار التي تقدمها البنوك من حيث مدة الاستثمار، إذ تتدرج بين آجال تبدأ من عام واحد وتصل إلى سبع سنوات، كما تختلف في طبيعة العائد، الذي قد يكون ثابتًا أو متغيرًا أو متناقصًا خلال مدة الشهادة.
ويبحث المواطنون عن الشهادات التي تحقق عائدًا مناسبًا على مدخراتهم، خاصة الشهادات ذات مدة السنة الواحدة، مع ضرورة مقارنة نسبة العائد ودورية صرفه والحد الأدنى للشراء وشروط الاسترداد قبل اتخاذ قرار الاستثمار.
ويُنصح العملاء بمراجعة البيانات الرسمية المحدثة للبنوك قبل شراء أي شهادة، لأن أسعار العائد وشروط المنتجات الادخارية قد تتغير، كما أن العائد المعلن وحده لا يكفي لتحديد الاختيار الأنسب دون النظر إلى مدة ربط الأموال واحتياجات السيولة.
اقرأ أيضاً:
ما رأيك في هذا الخبر؟
forum
التعليقات
recommendمقالات ذات صلة
swipe